「銀行に置いたままでいいの?」
「個人向け国債の金利が
2%を超えたって本当?」
そんな疑問を持っている方も
多いのではないでしょうか。
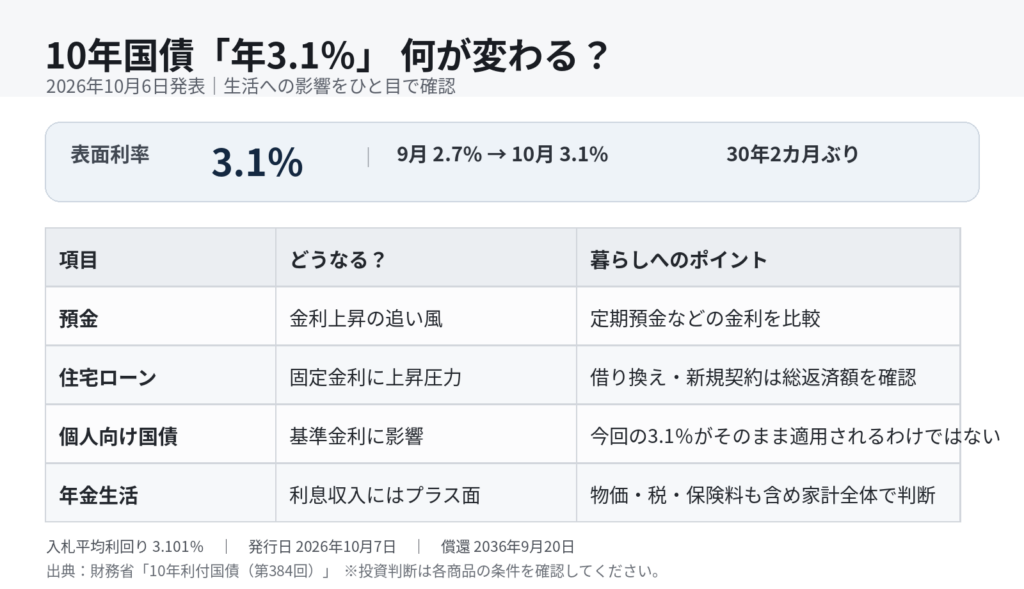
2026年9月募集の
個人向け国債では、
固定5年の金利が年2.24%
となりました。
超低金利が長く続いた日本では、
かなり目を引く水準です。
特に50代・60代になると、
「退職金をどうするか」
「老後資金を安全に置いておきたい」
という方も増えてきます。
そこで今回は、
100万円・500万円・1000万円なら
利息はいくらになるのか?
そして、
10月募集まで待った方がいいのか?
を分かりやすく見ていきます。

固定5年「年2.24%」とは?
2026年9月募集の
個人向け国債「固定5年」は、
年2.24%(税引前)
でした。
固定5年は、
購入時に決まった金利が
5年間変わらない
のが特徴です。
一方、
「変動10年」は半年ごとに
適用金利が見直されます。
2026年9月募集分では、
変動10年 年1.95%
固定5年 年2.24%
固定3年 年1.96%
となりました。
つまり9月募集分だけを見ると、
固定5年の金利が
最も高くなっています。
100万円なら利息はいくら?
まず100万円で計算してみます。
100万円 × 2.24%
= 年間2万2,400円
です。
ただし、
国債の利子には原則として
20.315%
の税金がかかります。
そのため実際の手取りは、
単純計算で年間約
1万7,849円
です。
5年間ずっと2.24%なら、
単純計算した税引前利息は
11万2,000円
となります。
※実際の受取額は税金や端数処理などで
多少異なる場合があります。

500万円なら?
次は500万円です。
500万円 × 2.24%
= 年間11万2,000円
税引前で考えると、
5年間では
56万円
になります。
税引後の年間利息は
単純計算で約
8万9,245円
です。
預金口座に眠っている資金が
数百万円ある方にとっては、
金利の差が大きな金額になることが
分かります。
1000万円なら?
では、
1000万円ではどうでしょうか。
1000万円 × 2.24%
= 年間22万4,000円
税引後では、
単純計算で年間約
17万8,490円
です。
5年間の税引前利息を
単純計算すると、
112万円
になります。
1000万円という金額になると、
0.1%の金利差でも
年間1万円の差になります。
だからこそ、
「どこに置くか」
が以前より重要になっています。

100万円・500万円・1000万円を比較
年2.24%として
単純計算すると、
100万円
年間利息
→ 2万2,400円(税引前)
税引後目安
→ 約1万7,849円
500万円
年間利息
→ 11万2,000円(税引前)
税引後目安
→ 約8万9,245円
1000万円
年間利息
→ 22万4,000円(税引前)
税引後目安
→ 約17万8,490円
金額が大きくなるほど、
金利の違いが家計に与える影響も
大きくなります。
個人向け国債は元本割れしない?
個人向け国債の大きな特徴が、
国が元本と利子の支払いを行う
という点です。
最低購入金額は
1万円
です。
また、
発行から1年経過後
であれば、
原則として途中で換金できます。
ただし中途換金すると、
直前2回分の利子相当額が
差し引かれます。
そのため、
「来月使うかもしれないお金」
「病気や介護などに備える生活資金」
まで全部国債に入れるのではなく、
当面使わない余裕資金
で考えることが大切です。

では10月募集はどうなる?
ここが今回、
最も重要なポイントです。
2026年10月募集の
個人向け国債の金利は、
10月7日に発表予定
です。
募集期間は、
10月8日~10月30日
となっています。
つまり現時点では、
「10月も2.24%」と
決まっているわけではありません。
金利が上がる可能性もあれば、
下がる可能性もあります。
10月募集分を検討している方は、
10月7日に発表される金利
を確認してから判断する方法もあります。
固定5年と変動10年、どちらがいい?
これは今後の金利を
どう考えるかによって変わります。
固定5年
購入時の金利が
5年間変わりません。
「今の金利を確保したい」
「今後金利が下がるのが心配」
という人には
分かりやすい商品です。
変動10年
半年ごとに
適用金利が変わります。
そのため、
今後さらに市場金利が上がれば、
受取利息が増える可能性があります。
一方で金利が下がれば、
適用金利も下がる可能性があります。

50代・60代ならどう考える?
50代・60代になると、
「増やすこと」
だけでなく、
「大きく減らさないこと」
も重要になります。
例えば老後資金1000万円があるからといって、
すべてを一つの商品に入れる必要はありません。
生活費や緊急資金は現金で確保し、
数年間使う予定のない資金について、
定期預金
個人向け国債
その他の資産
などに分ける考え方があります。
特に退職後は、
いつ使うお金なのか
を最初に考えることが重要です。
まとめ
2026年9月募集の
個人向け国債「固定5年」は、
年2.24%
でした。
単純計算すると、
100万円
→ 年2万2,400円
500万円
→ 年11万2,000円
1000万円
→ 年22万4,000円
の税引前利息になります。
ただし、
10月募集分の金利は
まだ決まっていません。
10月7日に発表され、
10月8日から募集開始
となります。
これから購入を考えている方は、
「9月は2.24%だった」
という数字だけで判断せず、
10月7日の最新金利を確認してから
固定5年・変動10年・固定3年を比較する
ことがポイントです。
※この記事は一般的な情報提供を目的としたもので、特定の金融商品の購入を推奨するものではありません。