
「国債の金利が3.1%?」
ニュースを見ても、
自分の生活と
何の関係があるの?
と思った方も
多いのではないでしょうか。
2026年10月6日、
財務省は新しく発行する
10年物国債の表面利率を
年3.1%
に設定しました。
9月発行分は
2.7%
でした。
つまり、
2.7% → 3.1%
へ上昇したことになります。
この3.1%は、
約30年ぶりの高い水準
です。
でも重要なのは、
「国債が3.1%になった」
というニュースだけではありません。
私たちが知りたいのは、
▶ 預金金利は上がる?
▶ 住宅ローンはどうなる?
▶ 個人向け国債は3.1%になる?
▶ 老後のお金にはプラス?
ということです。
今回は難しい金融用語を
できるだけ使わず、
生活への影響
だけを見ていきます。
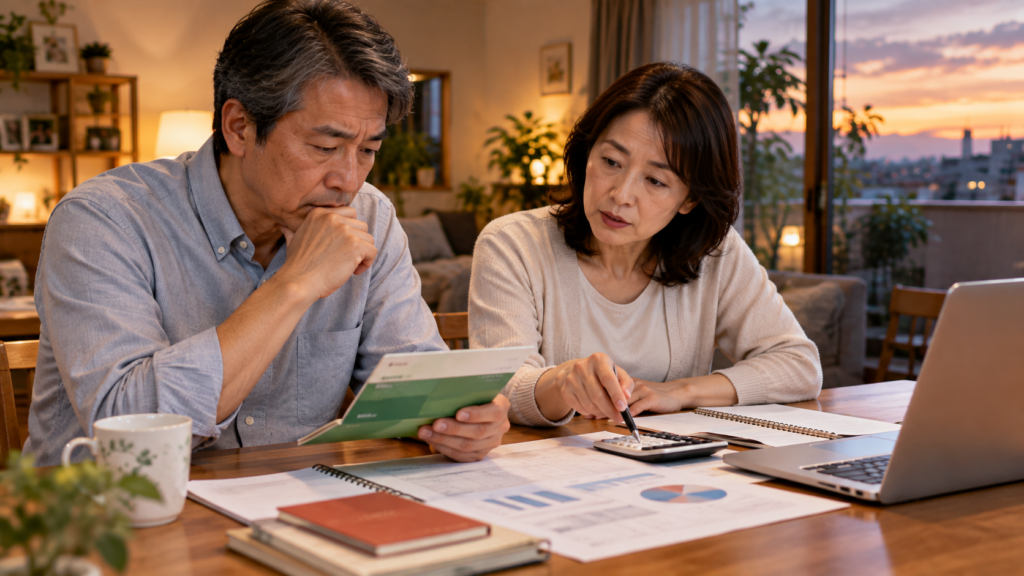
まずは1枚で確認
【ここにPNG比較表を挿入】
今回のポイントは
大きく4つです。
■ 預金
→ 金利上昇にはプラス材料
■ 住宅ローン
→ 特に固定金利には上昇圧力
■ 個人向け国債
→ 金利上昇の影響を受ける
■ 年金生活
→ 預金・債券の利息にはプラス面もあるが、
物価上昇には注意
つまり、
「金利上昇=全員が得」
でも、
「金利上昇=全員が損」
でもありません。
お金を
預ける人
と、
借りる人
では影響が
大きく違います。
今回の数字はここだけ覚えればOK
今回発行される
10年国債は、
表面利率 年3.1%
です。
入札結果では、
平均利回り 3.101%
となりました。
発行日は、
2026年10月7日
償還期限は、
2036年9月20日
です。
難しい数字を
全部覚える必要はありません。
今回覚えておきたいのは、
「日本の10年金利が3%台になった」
という点です。
100万円なら利息はいくら?
3.1%を単純計算すると、
100万円
なら、
年間
3万1000円
です。
500万円
なら、
年間
15万5000円
1000万円
なら、
年間
31万円
となります。
ただし、
これはあくまで
額面×3.1%の
税引き前の単純計算
です。
実際の投資では、
購入価格、
税金、
売却時の市場価格などによって
最終的な収益は変わります。
注意!個人向け国債が3.1%という意味ではない
ここは非常に重要です。
今回のニュースは、
10年利付国債
についてです。
一般の人が銀行や証券会社で
購入することが多い
個人向け国債
とは仕組みが違います。
個人向け国債には、
■ 変動10年
■ 固定5年
■ 固定3年
があります。
特に
変動10年
は市場の10年国債金利を
参考にして金利が決まります。
そのため、
市場金利が上昇することは
プラス材料になります。
しかし、
**今回の3.1%が
そのまま個人向け国債の金利になる**
という意味ではありません。
ニュースの数字だけを見て
勘違いしないようにしましょう。
預金している人にはどうなる?
金利が上昇する局面では、
銀行の
普通預金
定期預金
などの金利にも
上昇余地が出てきます。
特に、
まとまったお金を
普通預金に置いたままにしている方は、
今後、
銀行ごとの定期預金金利を
比較する意味が
以前より大きくなります。
例えば、
1000万円を持っていても、
金利が
0.1%
なのか、
1%
なのかでは、
受け取る利息に
大きな差が出ます。
これからは、
「どこの銀行に預けても同じ」
とは考えない方が
いい時代になるかもしれません。
住宅ローンには注意
一方、
お金を借りる人にとって
金利上昇は注意が必要です。
特に影響を受けやすいのが、
固定型住宅ローン
です。
長期固定型住宅ローンの金利は、
長期金利の動きから
影響を受けます。
そのため、
これから住宅を購入する人は、
物件価格だけではなく、
「金利を含めた総返済額」
を見ることが
ますます重要になります。
3000万円の住宅ローンなら?
例えば、
3000万円を
長期間借りる場合、
金利が少し違うだけでも、
最終的な支払額には
大きな差が出ます。
そのため、
住宅ローンを見るときは、
月々いくら?
だけではなく、
▶ 借入金額
▶ 金利
▶ 返済期間
▶ 固定か変動か
▶ 総返済額
まで確認しましょう。
特に50代で
住宅ローンを組む場合は、
退職後も返済が続くのか
まで確認することが大切です。
年金生活者にはプラス?マイナス?
年金生活者にとっては、
少し複雑です。
金利上昇によって、
預金や国債などから
受け取れる利息が増えれば、
老後資金の運用には
プラスになる可能性があります。
一方で、
金利上昇の背景に
物価上昇がある場合、
食費、
電気代、
ガス代、
医療費、
生活用品などが高くなれば、
せっかく利息が増えても
生活費の増加で消えてしまいます。
つまり、
「金利が上がったから老後は安心」
とは言えません。
大切なのは、
利息
だけを見るのではなく、
物価
税金
社会保険料
まで含めて考えることです。
50代・60代ならここを確認
今回の金利上昇を見て、
すぐに何かを買ったり
売ったりする必要はありません。
まず、
自分のお金を
3つに分けて考えてみましょう。
① すぐ使うお金
生活費や
急な病気・修理などに備えるお金。
これは安全性と
すぐ使えることが重要です。
② 数年以内に使うお金
車の購入、
住宅修繕、
旅行、
子どもや孫への支援など。
使う時期が決まっているお金は、
大きな価格変動を
避けることも重要です。
③ しばらく使わないお金
ここで初めて、
定期預金、
個人向け国債、
投資信託などを
比較して考えます。
今回やっておきたい4つ
① 自分の預金金利を見る
通帳や銀行アプリで、
現在の普通預金・定期預金金利を
確認してみましょう。
② 住宅ローン金利を見る
住宅ローンがある方は、
固定なのか、
変動なのか、
次回の金利見直しが
いつなのか確認します。
③ 個人向け国債の最新金利を確認
10年国債3.1%と
個人向け国債は別です。
購入を考える場合は、
必ず最新の募集条件を
確認しましょう。
④ 老後資金を全部動かさない
「金利が上がった!」
というニュースだけで、
老後資金を一度に
動かすのは避けたいところです。
生活費として必要なお金と、
長期間使わないお金を
分けて考えましょう。
よくある質問
Q. 国債3.1%なら100万円で年間3万1000円?
表面利率だけを
単純計算すればそうなります。
ただし税金や購入価格などを
考慮する必要があります。
Q. 個人向け国債も3.1%?
違います。
今回の3.1%は
10年利付国債の表面利率です。
個人向け国債は
別の仕組みで金利が決まります。
Q. 預金金利もすぐ3%になる?
そういう意味ではありません。
市場金利の上昇は
銀行預金金利の上昇要因になりますが、
実際の金利は
金融機関や商品によって異なります。
Q. 住宅ローンは上がる?
長期金利上昇は、
特に固定型住宅ローンの
金利上昇要因になります。
新規契約や借り換えでは、
月額だけでなく
総返済額を確認しましょう。
まとめ
2026年10月6日、
10年国債の表面利率が
年3.1%
となりました。
約30年ぶりの
高い水準です。
今回のニュースで
覚えておきたいのは、
預金する人には
プラスになる可能性
がある一方、
住宅ローンなど
借りる人には負担増の可能性
があるということです。
そして、
今回の
3.1%
と、
個人向け国債の金利
を混同しないことも
大切です。
これから日本が
「金利のある時代」
に向かうなら、
私たちも、
「どこに預けても同じ」
「ローン金利はずっと低い」
という感覚を
少しずつ変える必要がありそうです。